Domain ankerstange.de kaufen?
Wir ziehen mit dem Projekt
ankerstange.de um.
Sind Sie am Kauf der Domain
ankerstange.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ankerstange.de kaufen?
Was sind steuerfreie Sachzuwendungen?
Steuerfreie Sachzuwendungen sind Sachleistungen, die ein Arbeitgeber seinen Mitarbeitern zusätzlich zum Gehalt gewähren kann, ohne dass diese versteuert werden müssen. Dazu zählen beispielsweise Gutscheine, Tankkarten, Geschenke oder auch betriebliche Veranstaltungen. Diese Zuwendungen dürfen einen bestimmten Wert nicht überschreiten, um steuerfrei zu bleiben. Sie dienen oft als Motivation und Anerkennung für Mitarbeiter und sind eine Möglichkeit, die Mitarbeiterbindung zu stärken. Es ist wichtig, die gesetzlichen Regelungen zu beachten, um sicherzustellen, dass die Sachzuwendungen tatsächlich steuerfrei bleiben. **
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **

Ähnliche Suchbegriffe für Steuerfreie Güter
Top-Angebote
Produkte zum Begriff Steuerfreie Güter:
-
Heck, Michael: Vermögensabschöpfung im gewerblichen Güter- und PersonenverkehrVermögensabschöpfung im gewerblichen Güter- und Personenverkehr , Leitfaden für die Praxis , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20240625, Produktform: Kartoniert, Autoren: Heck, Michael~Probst, Roland, Auflage: 24003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 137, Keyword: Bruttoprinzip; Bußgeldbescheid; Einziehung; Einziehungsbescheid; Etwas erlangt; Feiertagsfahrverbot; Güterverkehr; Nettoprinzip; Personenverkehr; Sonntagsfahrverbot; Tatertrag; Verkehrsordnungswidrigkeiten; Verkehrsrecht; Verkehrsstrafrecht; Vermögensabschöpfung; Vermögensarrest; Wertersatz; vorläufige Sicherungsmaßnahmen; Überbreite; Überhöhe; Überladung, Fachschema: Transportwesen - Transportwirtschaft~Vermögen - Vermögensteuer~Ordnungswidrigkeit~Strafrecht, Region: Deutschland, Warengruppe: HC/Strafrecht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 204, Breite: 146, Höhe: 15, Gewicht: 217, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das steuerfreie Existenzminimum und der progressive Tarif als Bausteine eines freiheitsrechtlichen Verständnisses des Leistungsfähigkeitsprinzips.,Das Steuerfreie Existenzminimum Und Der Progressive Tarif Als Bausteine Eines Freiheitsrechtlichen Verständnisses Des Leistungsfähigkeitsprinzips., Taschenbuch Von Andrea Liesenfeld, Duncker & Humblot, 978-3-428-11744-4, Seitenanzahl: 22474,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
Was sind steuerfreie Arbeitgeberleistungen?
Steuerfreie Arbeitgeberleistungen sind Leistungen, die ein Arbeitgeber seinen Mitarbeitern gewährt, die nicht der Einkommenssteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Jobtickets, Essenszuschüsse oder Gesundheitsvorsorge. Auch bestimmte Geldleistungen, wie beispielsweise die Übernahme von Kinderbetreuungskosten, können steuerfrei sein. Diese Leistungen dienen dazu, die Mitarbeiter zu motivieren, ihre Zufriedenheit zu steigern und die Attraktivität des Unternehmens als Arbeitgeber zu erhöhen. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um sicherzustellen, dass die Arbeitgeberleistungen tatsächlich steuerfrei sind. **
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
Top-Angebote
Produkte zum Begriff Steuerfreie Güter:
-
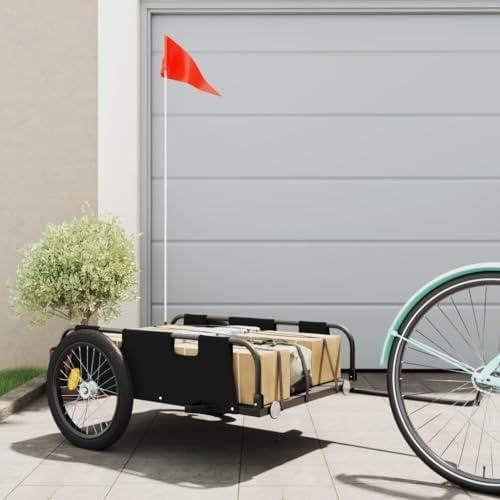
Fahrrad-Lastenanhänger für den Transport schwerer Güter mit moderner KonstruktionDieser robuste Fahrrad-Transportanhänger besteht aus pulverbeschichtetem Eisen. Der Bezug aus Oxford-Gewebe ist leicht, wasserabweisend sowie widerstandsfähig gegen Beschädigungen und Schmutz. Zwei große Räder ermöglichen eine reibungslose Fahrt und eine zuverlässige Spurführung auf verschiedenen Untergründen. Die Reflektoren an der Rückseite verbessern die Sichtbarkeit bei schlechten Sichtverhältnissen. Farbe: Schwarz. Material: Oxford-Gewebe, pulverbeschichtetes Eisen. Gesamtabmessungen: 135 x 68 x 38,5 cm (L x B x H). Abmessungen der Kabine: 80 x 55 x 20 cm (L x B x H). Länge der Flagge: 139 cm. Maximale Tragfähigkeit: 45 kg. Deichsellast: 3-11 kg. Zusammenbau erforderlich: Ja. Alle AUVYI-Produkte werden aus langlebigen, hochwertigen Materialien unter strengen Qualitätskontrollstandards hergestellt, um ein dauerhaftes Produkt für Ihr Zuhause zu schaffen. Wenn Sie nach Erhalt des Produkts Fragen haben, können Sie uns . Das professionelle Kundensupport-Team hilft Ihnen, diese innerhal421,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das kostbarste aller Güter, DVDPolen Im Winter 1943. Die Frau Eines Holzfällers Findet In Der Nähe Der Bahngleise Ein Baby Im Schnee. Das Kind Wurde In Einem Akt Größter Verzweiflung Aus Einem Fahrenden Zug Geworfen, Einem Todeszug Auf Dem Weg In Das Vernichtungslager Auschwitz....13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Heck, Michael: Vermögensabschöpfung im gewerblichen Güter- und PersonenverkehrVermögensabschöpfung im gewerblichen Güter- und Personenverkehr , Leitfaden für die Praxis , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20240625, Produktform: Kartoniert, Autoren: Heck, Michael~Probst, Roland, Auflage: 24003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 137, Keyword: Bruttoprinzip; Bußgeldbescheid; Einziehung; Einziehungsbescheid; Etwas erlangt; Feiertagsfahrverbot; Güterverkehr; Nettoprinzip; Personenverkehr; Sonntagsfahrverbot; Tatertrag; Verkehrsordnungswidrigkeiten; Verkehrsrecht; Verkehrsstrafrecht; Vermögensabschöpfung; Vermögensarrest; Wertersatz; vorläufige Sicherungsmaßnahmen; Überbreite; Überhöhe; Überladung, Fachschema: Transportwesen - Transportwirtschaft~Vermögen - Vermögensteuer~Ordnungswidrigkeit~Strafrecht, Region: Deutschland, Warengruppe: HC/Strafrecht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, R. Verlag, Verlag: Boorberg, Richard, Verlag GmbH & Co KG, Länge: 204, Breite: 146, Höhe: 15, Gewicht: 217, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Sachzuwendungen?
Steuerfreie Sachzuwendungen sind Sachleistungen, die ein Arbeitgeber seinen Mitarbeitern zusätzlich zum Gehalt gewähren kann, ohne dass diese versteuert werden müssen. Dazu zählen beispielsweise Gutscheine, Tankkarten, Geschenke oder auch betriebliche Veranstaltungen. Diese Zuwendungen dürfen einen bestimmten Wert nicht überschreiten, um steuerfrei zu bleiben. Sie dienen oft als Motivation und Anerkennung für Mitarbeiter und sind eine Möglichkeit, die Mitarbeiterbindung zu stärken. Es ist wichtig, die gesetzlichen Regelungen zu beachten, um sicherzustellen, dass die Sachzuwendungen tatsächlich steuerfrei bleiben. **
-
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
Ähnliche Suchbegriffe für Steuerfreie Güter
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das steuerfreie Existenzminimum und der progressive Tarif als Bausteine eines freiheitsrechtlichen Verständnisses des Leistungsfähigkeitsprinzips.,Das Steuerfreie Existenzminimum Und Der Progressive Tarif Als Bausteine Eines Freiheitsrechtlichen Verständnisses Des Leistungsfähigkeitsprinzips., Taschenbuch Von Andrea Liesenfeld, Duncker & Humblot, 978-3-428-11744-4, Seitenanzahl: 22474,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der gefährlichen Güter. Band 5, FachbücherDas Handbuch der gefährlichen Güter, Band 5, ist ein umfassendes Standardwerk, das sich mit dem Transport von Gefahrgütern befasst. Es bietet detaillierte Informationen zu nationalen und internationalen Vorschriften, die für den sicheren Transport von gefährlichen Stoffen unerlässlich sind. Darüber hinaus enthält es wichtige Notfallmassnahmen für Unfälle mit Gefahrgütern sowie Hinweise zur ärztlichen Erstbehandlung betroffener Personen. In dieser überarbeiteten Ausgabe wurden die GHS-Kennzeichnungen, einschliesslich Signalworte, Piktogramme sowie neue Gefahren- und Sicherheitshinweise, integriert. Zudem wurden die Transportvorschriften aktualisiert und die Informationen zur Umweltgefährdung durch chemische Stoffe erheblich erweitert. Ein besonderes Merkmal dieser Ausgabe ist das beiliegende Update der Einzelplatzversion 24.0 auf 25.0, das als Download zur Verfügung steht.349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerfreie Einnahmen im Arbeitnehmer-Arbeitgeber-Verhältnis, Taschenbuch von Bianca Donde, GRIN, 978-3-656-45036-8Steuerfreie Einnahmen Im Arbeitnehmer-arbeitgeber-verhältnis, Taschenbuch Von Bianca Donde, Grin, 978-3-656-45036-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
-
Was sind steuerfreie Arbeitgeberleistungen?
Steuerfreie Arbeitgeberleistungen sind Leistungen, die ein Arbeitgeber seinen Mitarbeitern gewährt, die nicht der Einkommenssteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Jobtickets, Essenszuschüsse oder Gesundheitsvorsorge. Auch bestimmte Geldleistungen, wie beispielsweise die Übernahme von Kinderbetreuungskosten, können steuerfrei sein. Diese Leistungen dienen dazu, die Mitarbeiter zu motivieren, ihre Zufriedenheit zu steigern und die Attraktivität des Unternehmens als Arbeitgeber zu erhöhen. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um sicherzustellen, dass die Arbeitgeberleistungen tatsächlich steuerfrei sind. **
-
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.